离境即退税,9810出口退税从报告到核算全流程拆解
2026/9/23
点击蓝字,关注我们
过去的逻辑是:卖完了才退税。9810的逻辑是:先退给你,卖完再算账。这个“先退后算”,就是国家税务总局公告2025年第3号的核心。
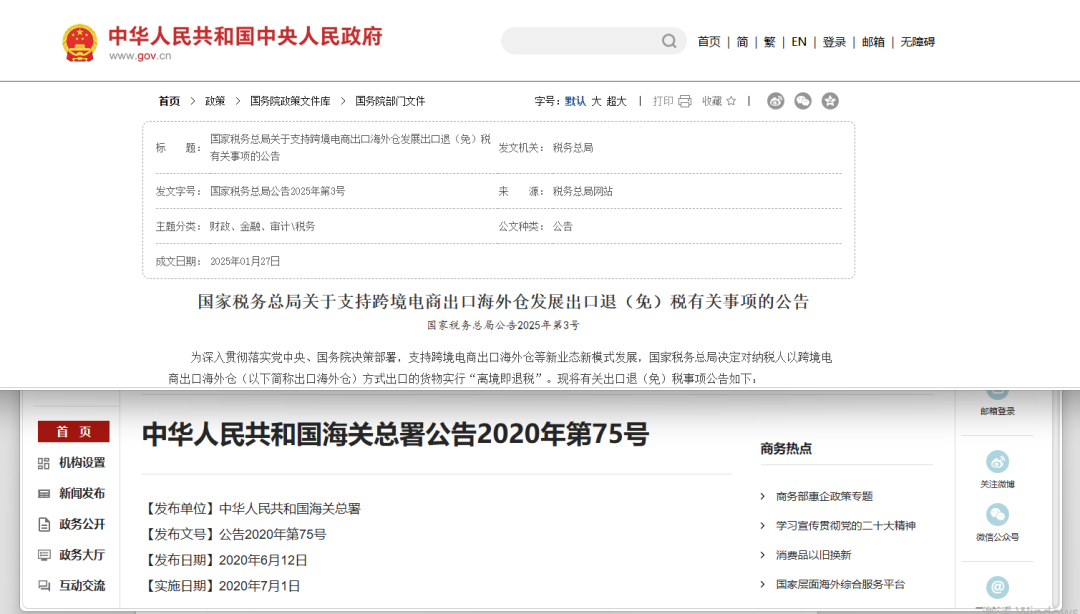
根据海关总署公告2020年第75号,“9810”全称“跨境电商出口海外仓”,制度定位是境内企业先将货物批量出口至海外仓,再通过跨境电商平台或独立站完成销售,由海外仓本地配送。货物先出去、销售后发生,决定了它不能照搬传统退税逻辑。

于是,国家税务总局公告2025年第3号明确:9810出口货物实行“离境即退税、销售再核算”。企业报关离境后,即可凭报关单等材料申报出口预退税;但应在税务机关办结预退税的次月1日至次年4月30日内,根据实际销售情况核算——已销售的调整预退税额,未销售的缴回预退税款。
2026年,是该公告实施后的首个完整核算年度。政策执行重点,正从“退得快”转向“退得准、管得严”。
9810的运作逻辑
1. 国内采购/生产。
企业根据海外销售预测提前备货,向供应商采购或自行生产。这一步决定了后续能不能拿到合规的进项发票。
2. 取得增值税专用发票。
这是9810退税的关键凭证。根据财税〔2012〕39号等规定,出口退(免)税一般需凭增值税专用发票等单证申报。注意:9810不适用财税〔2018〕103号综试区零售出口无票免税政策,没有专票通常无法退税。
3. 9810报关出口。
企业通过“国际贸易单一窗口”,以海关监管方式代码“9810”申报出口。报关单是后续申报预退税的核心凭证。货物报关离境后,根据国家税务总局公告2025年第3号,即可凭报关单等材料申报出口预退税。
4. 海运/空运至海外仓。
货物按批量运输方式发往境外海外仓,不是直邮给单个消费者。运输方式、到仓时间会影响后续库存和销售节奏。
5. 海外仓入库。
货物到达第三方海外仓或FBA仓后上架。企业应留存入库确认单、WMS库存记录,这些是证明货物真实入仓、后续核算销售情况的重要资料。
6. 平台接单。
境外消费者在亚马逊、独立站等平台下单。此时销售才真正发生,订单数据需要与前期出口批次对应起来。
7. 海外仓一件代发。
海外仓根据订单完成拣货、打包、本地配送。消费者收货后,平台记录交易完成。
8. 平台收款。
平台将销售收入结算给企业。根据国家税务总局公告2013年第30号、2022年第9号等收汇管理要求,企业需关注收汇金额与报关金额、销售金额的匹配,收汇材料留存备查。
9. 销售数据回传。
企业从平台后台、海外仓WMS、收款账户归集订单、出库、收款、退货等数据,按SKU或报关单号匹配,形成已销售/未销售台账。
10. 按已销售/未销售申报核算。
根据国家税务总局公告2025年第3号,申报时必须区分已销售和未销售货物;未作区分的,统一视为未销售。核算期为税务机关办结预退税的次月1日至次年4月30日。已销售货物按实际销售情况核算并调整预退税额;未销售货物应缴回预退税款。
什么是海外仓
第三方海外仓不是亚马逊FBA,而是由第三方服务商提供的海外仓储与配送服务,例如谷仓、万邑通、递四方、纵腾等,也包括企业自己在海外租赁的仓库。其特点是多平台共用、支持大件、可贴换标、可处理退换货。
海外仓,是由物流企业、跨境电商平台或大型跨境电商卖家在境外建设或租用并运营的数字化仓储设施,是跨境电商的重要节点,属于新型外贸基础设施。
用一句话理解:海外仓就是你把货提前放到境外的一个“中转仓库”,消费者一下单,直接从那个仓库发货,而不是从国内一件件寄出去。
目前市场上主要有三种类型:
-
平台海外仓(如亚马逊FBA仓) :依托电商平台建立的仓储配送体系,由平台负责仓储、拣货、打包、派送、客服与退货处理。不需要自己管仓库,但仓储费和规则由平台定,贴标、库存容量都有严格要求。
-
第三方海外仓:由第三方物流服务商建立并运营,提供清关、入库质检、订单处理、分拣、配送等服务。常见的如谷仓、万邑通、递四方、纵腾等。特点是多平台共用、大件友好、支持贴换标和退换货处理。
-
自营海外仓:由卖家自己建立和管理,灵活度高,但需要自行解决仓储、报关、物流运输等问题,通常由大型电商或进出口企业设立。
9810模式适用于以上三种海外仓类型。无论你用的是FBA仓、第三方仓还是自建仓,只要符合9810备案要求,都可以走9810报关出口。
预退税和核算
9810(跨境电商出口海外仓)的实操申报逻辑,在基础框架上与一般贸易(0110)的退税方式相似,但在核心标识、资金节奏和后续管理上有着本质区别。
在货物报关离境并取得结关报关单及合规进项发票后,企业需登录电子税务局进入出口退税申报模块。在导入报关单后,填写明细表的核心动作是:在“业务类型”栏内,下拉选择 HWC-YT(海外仓预退)。
9810 最大的优势在于“离境即退税”,货物一离境就能先拿退税款,无需等待海外实际销售和收汇,这相当于为企业提前提供了一笔无息贷款。但随之而来的是必须多走的“核算过程”:在货物报关出口次月至次年4月30日前,企业必须根据海外仓的实际销售情况完成核算确认。
-
已全部销售:选择“无需调整申报”,直接办结。
-
部分销售或有差异:选择“需要调整申报”,系统会自动计算差额,多退的缴回,少退的补退。
-
全部未销售:必须全额缴回预退税,待未来实际销售后再重新申报。 若逾期未完成核算,税务机关会直接追回预退税款并可能产生滞纳金。
除了勾选 HWC 业务类型和增加核算环节,9810 在实操中还要求建立专门的海外仓库存台账,并额外留存海外仓租赁协议、入库回执、平台销售明细账等专属单证备查。此外,在会计收入确认上,9810 报关出境不等于确认收入,财务上需先计入“发出商品”,待海外实际销售时才确认收入。
微信号丨18616598320

上海肯赛商务咨询有限公司 版权所有 沪ICP备14037721号-2 免责声明